CÁCH CHI TIÊU HỢP LÝ VỚI MỨC LƯƠNG 10 TRIỆU ĐỒNG NĂM 2026
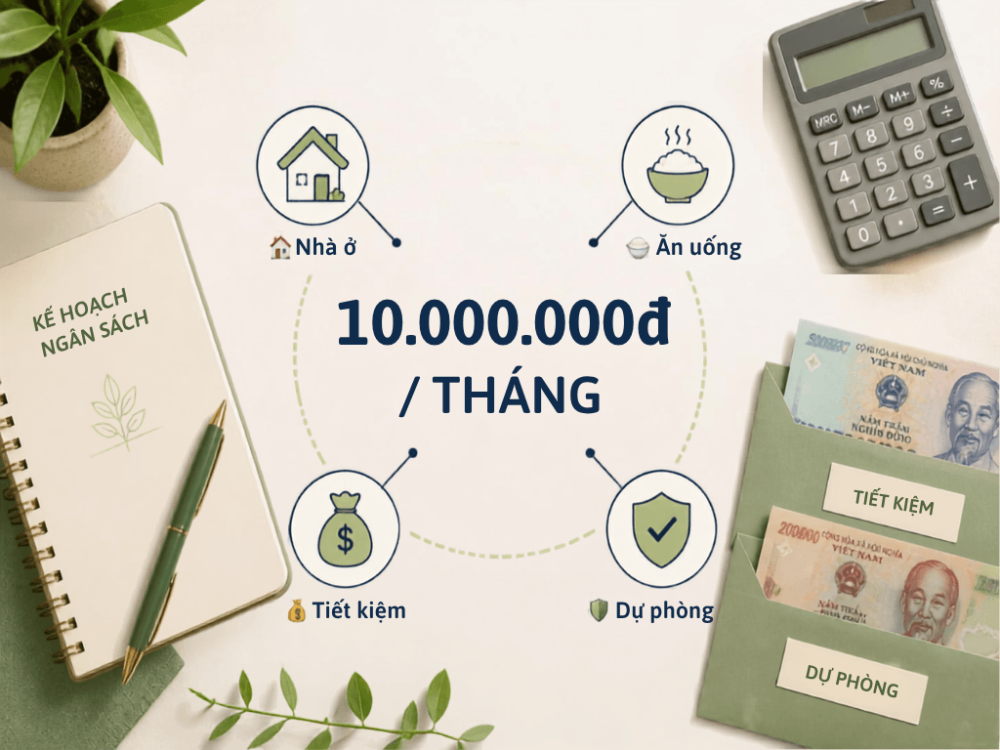
Với mức lương 10 triệu đồng mỗi tháng, không ít người rơi vào tình trạng vừa nhận lương đã phải phân bổ cho tiền nhà, ăn uống, đi lại và các khoản sinh hoạt khác. Đến cuối tháng, số tiền còn lại không nhiều, thậm chí khoản tiết kiệm dự định từ đầu tháng cũng không còn.
Tuy nhiên, cùng một mức thu nhập 10 triệu đồng nhưng mỗi người lại có một hoàn cảnh tài chính khác nhau. Người sống cùng gia đình có thể có mức chi phí cố định thấp hơn người thuê trọ; người không có khoản vay sẽ có nhiều dư địa tích lũy hơn người đang trả nợ. Vì vậy, thay vì tìm một công thức chia lương áp dụng cho tất cả, điều quan trọng là hiểu thu nhập của mình đang được phân bổ vào đâu và đâu là những khoản cần được ưu tiên.
10 triệu đồng nên được phân bổ như thế nào?
Một cách tiếp cận tương đối cân bằng là phân bổ thu nhập thành ba nhóm chính: chi phí cố định, chi phí biến đổi và khoản tiết kiệm dành cho các mục tiêu tài chính trong tương lai.
Với một người độc thân, chưa có người phụ thuộc và đang tự chi trả các khoản sinh hoạt, có thể tham khảo cách phân bổ sau:
|
Khoản mục |
Tỷ lệ tham khảo |
Số tiền/tháng |
|
Nhà ở, điện nước và chi phí liên quan |
30% |
3 triệu đồng |
|
Ăn uống |
20% |
2 triệu đồng |
|
Đi lại và liên lạc |
10% |
1 triệu đồng |
|
Chi tiêu cá nhân, giải trí |
10% |
1 triệu đồng |
|
Tiết kiệm |
15% |
1,5 triệu đồng |
|
Quỹ dự phòng |
10% |
1 triệu đồng |
|
Chi phí phát sinh |
5% |
500 nghìn đồng |
|
Tổng cộng |
100% |
10 triệu đồng |
Theo cách phân bổ này, khoảng 70% thu nhập được sử dụng cho cuộc sống hiện tại, trong khi 25% được dành cho tiết kiệm và dự phòng. 5% còn lại đóng vai trò như một khoảng đệm cho những khoản chi không xuất hiện thường xuyên.
Đây là tỷ lệ tham khảo, không phải công thức bắt buộc. Một người có tiền thuê nhà cao hoặc phải hỗ trợ gia đình có thể cần dành phần lớn thu nhập cho chi phí thiết yếu. Ngược lại, người sống cùng gia đình và có ít khoản chi cố định có thể dành tỷ lệ cao hơn cho tích lũy.
Điều quan trọng là không để toàn bộ thu nhập được sử dụng cho nhu cầu hiện tại mà không dành một phần cho tương lai.
Chi phí cố định bao nhiêu là hợp lý với mức lương 10 triệu?
Trong ngân sách 10 triệu đồng, nhà ở thường là một trong những khoản ảnh hưởng lớn nhất đến khả năng tích lũy.
Nếu tiền nhà và các chi phí liên quan khoảng 3 triệu đồng, ngân sách sẽ có nhiều dư địa hơn so với trường hợp riêng tiền nhà đã chiếm 4–5 triệu đồng.
Vì vậy, trước khi đặt mục tiêu tiết kiệm, nên xác định tổng chi phí cố định mỗi tháng. Thu nhập cao hơn không đồng nghĩa với khả năng tích lũy cao hơn nếu chi phí sinh hoạt cũng tăng theo.
Tiết kiệm trước hay chi tiêu trước: Đâu là cách quản lý lương hiệu quả?
Thay vì chờ cuối tháng xem còn bao nhiêu tiền, có thể dành khoản tiết kiệm ngay khi nhận lương.
Với mục tiêu 15%, mỗi tháng có thể chuyển 1,5 triệu đồng sang một khoản riêng.
Sau một năm: 1,5 triệu đồng × 12 tháng = 18 triệu đồng.
Cách này giúp khoản tiết kiệm trở thành một phần cố định của ngân sách thay vì số tiền “còn dư” sau khi đã chi tiêu.
Bên cạnh tiết kiệm, nên có một khoản riêng cho các tình huống bất ngờ như sửa xe, thiết bị hỏng hoặc thu nhập bị gián đoạn. Trong ví dụ trên, 1 triệu đồng mỗi tháng có thể được dành để xây dựng quỹ dự phòng trong giai đoạn đầu.
Tiết kiệm có đồng nghĩa với việc cắt giảm mọi khoản chi cho bản thân?
Một kế hoạch tài chính không nhất thiết phải loại bỏ mọi khoản chi cho sở thích và giải trí.
Nếu đã được đưa vào ngân sách, một bữa ăn bên ngoài, buổi gặp bạn bè hay món đồ yêu thích vẫn có thể nằm trong khả năng chi trả. Với ví dụ trên, khoảng 1 triệu đồng mỗi tháng được dành cho nhóm chi tiêu cá nhân.
Vấn đề không phải là có nên chi hay không, mà là khoản chi đó có nằm trong khả năng tài chính và có ảnh hưởng đến những mục tiêu quan trọng hơn hay không.
Không tiết kiệm được 1,5 triệu đồng cũng không sao
Mức 1,5 triệu đồng chỉ là con số tham khảo. Nếu đang có khoản vay, hỗ trợ gia đình hoặc chi phí sinh hoạt cao, mức tiết kiệm 500.000 - 1 triệu đồng mỗi tháng có thể thực tế hơn.
500.000 đồng mỗi tháng vẫn tương đương 6 triệu đồng sau một năm. Một khoản tiết kiệm vừa sức nhưng duy trì đều đặn thường có ý nghĩa hơn một mục tiêu cao nhưng liên tục phải rút ra để bù chi tiêu.
Khi thu nhập tăng, cũng không nhất thiết phải tăng chi tiêu tương ứng. Một phần thu nhập tăng thêm có thể được chuyển vào tiết kiệm hoặc các mục tiêu tài chính dài hạn.
Xây dựng cách quản lý tài chính phù hợp với bản thân
Lương 10 triệu không có một công thức phân bổ duy nhất, bởi mỗi người có mức chi phí, nhu cầu và mục tiêu tài chính khác nhau. Thay vì áp dụng cứng nhắc một tỷ lệ, điều quan trọng là xây dựng cách phân bổ phù hợp để vừa đáp ứng các khoản chi cần thiết, vừa duy trì tiết kiệm và chủ động với những kế hoạch trong tương lai.
Xét cho cùng, chia lương chỉ là bước đầu trong quản lý tài chính cá nhân. Khi hiểu rõ dòng tiền của mình và hình thành thói quen sử dụng tiền hợp lý, bạn sẽ dễ dàng đưa ra những quyết định tài chính phù hợp hơn trong từng giai đoạn.
Nếu muốn tìm hiểu sâu hơn về cách quản lý và sử dụng tiền hiệu quả, bạn có thể tham khảo “Tiền Có Tệ?” của tác giả Trần Công Danh. Cuốn sách tiếp cận tài chính cá nhân từ những vấn đề gần gũi như thu nhập, chi tiêu, tiết kiệm và đầu tư, qua đó giúp người đọc có thêm góc nhìn về cách xây dựng kế hoạch tài chính phù hợp với mục tiêu của mình.